
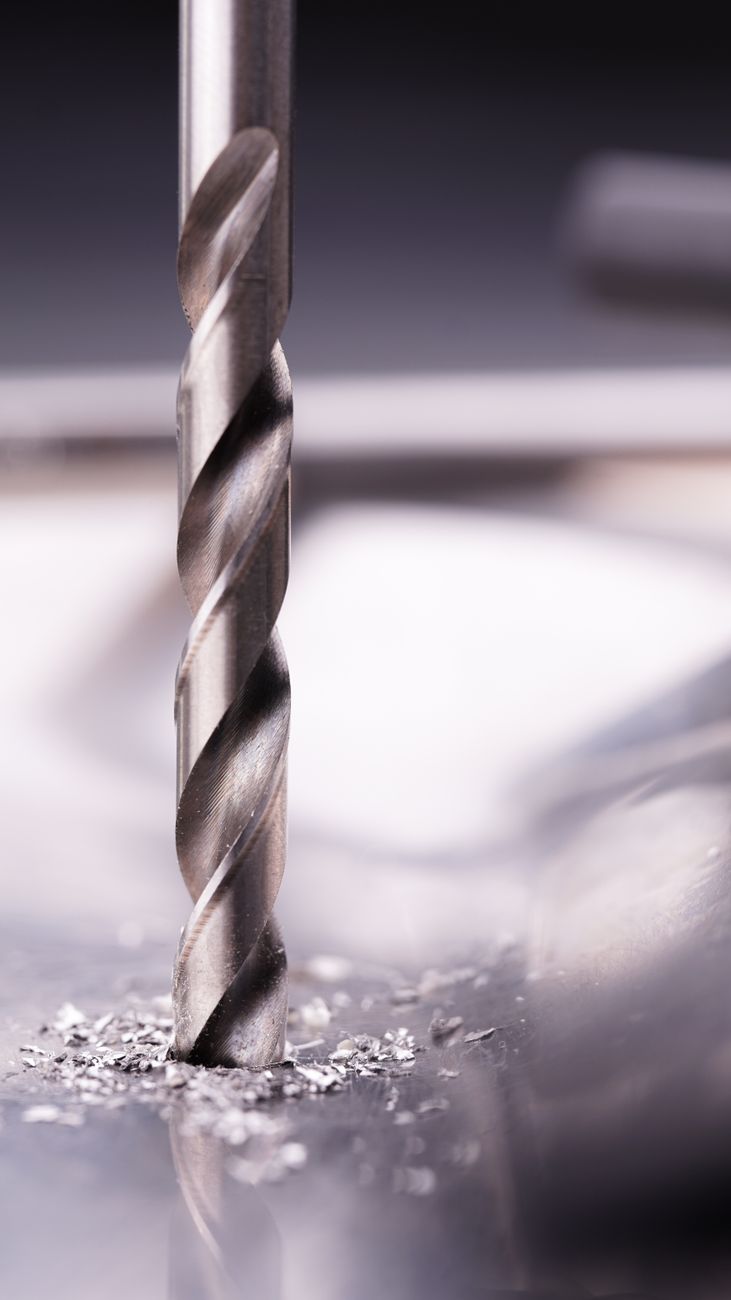
Wolfram ist essenziell für den deutschen Maschinenbau. Ohne das Metall steht die industrielle Fertigung still. In China liegen 80 Prozent der weltweiten Raffineriekapazitäten und die Ausfuhren wurden auf ein Minimum reduziert. Für europäische Industrieunternehmen bedeutet das ein schmerzhaftes Erwachen. Sie müssen die Versorgungssicherheit neu organisieren.
- Pekings Ausfuhrrestriktionen lassen den Preis für Wolfram explodieren.
- Deutsche Industrieunternehmen setzen auf Kreislaufstrategie.
- Eine Geschichte für Table.Media.
Der Kostendruck auf die deutsche Maschinenbau-Industrie hat enorm zugenommen. Grund dafür ist Wolfram. Für das zentrale Vorprodukt Ammoniumparawolframat (APT) zahlen europäische Unternehmen am Spotmarkt in Rotterdam rund 3.000 US-Dollar je zehn Kilogramm – in der Spitze kletterte der Preis auf über 3.150 Dollar. Chinesische Konkurrenten bekommen das Material am heimischen Werkstor dagegen für gerade einmal 1.000 Dollar. Europäische Werkzeugbauer zahlen das Dreifache.
Rund 65 Prozent des weltweit verfügbaren Wolframs werden für Fräser und Bohrer gebraucht. Ohne diese extrem harten Zerspanungswerkzeuge steht die moderne Industrieproduktion still – von Fahrzeuggetrieben über Flugzeugturbinen bis hin zu chirurgischen Instrumenten. Die vollständige Geschichte gibt es hier bei Table.Media.
Peking und Washington legen Handel lahm
Die Ursachen dieser Schieflage liegen in einem Handelsstreit. China kontrolliert rund 80 Prozent der weltweiten Abbau- und Raffineriekapazitäten. Seit Peking im Februar 2025 strikte Ausfuhrkontrollen einführte, brachen die chinesischen Exporte um rund 40 Prozent ein. Gleichzeitig wuchs der Eigenbedarf durch Halbleiter, Elektromobilität und Rüstung so stark, dass die Volksrepublik phasenweise sogar zum Nettoimporteur von Wolfram und Schrotten wurde.
Auf den Engpass reagierte auch die USA. Washington verhängte einen Exportbann für Wolframschrott, um die heimische Industrie abzusichern. Europa ist davon doppelt betroffen. Nicht nur schrumpfen so unsere Importe, auch unsere Exporte nehmen zu, weil europäisches Altmetall weitgehend unreguliert ins Ausland abfließen darf.
Neue Minen und Kreislaufwirtschaft
Neue Förderstätten sind kurz- und mittelfristig keine Lösung. Zwar lagern rund 50 Prozent der weltweiten Vorkommen außerhalb Chinas – etwa in Südkorea, Portugal, Österreich oder Großbritannien. Doch bis eine stillgelegte Förderstätte wie im englischen Plymouth wieder nennenswerte Mengen liefert oder neue Lagerstätten erschlossen sind, vergehen oft bis zu zehn Jahre.
Die einzig sofort wirksame Antwort liegt daher direkt in den eigenen Betrieben: im konsequenten Recycling von Hartmetallschrott und Schleifschlämmen. Wie weit dieser Hebel reicht, zeigt die österreichische Plansee Group. Mit einer Recyclingquote von 92 Prozent deckt der Konzern zwölf Prozent des weltweiten Vormaterialmarkts ab – vollständig unabhängig von chinesischen Minen. Zur Versorgungssicherheit kommen ökologische Vorteile. Rezykliertes Wolfram verursacht nur rund ein Viertel der CO₂-Emissionen des energieintensiven Primärbergbaus.
Das könnte Sie auch interessieren
Für deutsche Industrieunternehmen scheint die Erfolgsgeschichte Auto auserzählt. Humanoide Robotik und die Weltraumökonomie sollen neue Wachstumsfelder bieten. Vor allem Humanoide Roboter gelten in der Branche als ausgemachte Zukunftsbranche. Ausgerechnet aus China kommen aber neue Impulse für den Motorbau. Die neue Abgasnorm der Volksrepublik verstärkt die Nachfrage nach kompakten Benzinern.
 Punkt!
